Revolut — Più che una banca

- 48.86K Recensioni
- 4,8
- Download
- 50.000.000+
 Analisi di Mobxio
Quando qualcosa non fila con un’app finanziaria, il problema non è sempre evidente: un passaggio può essere rimasto in sospeso, un dato inserito male oppure la connessione può essersi interrotta proprio al momento sbagliato. Revolut riunisce pagamenti, gestione del denaro e strumenti per risparmiare o investire; nella mia esperienza, la sua comodità si vede soprattutto quando si ha un motivo concreto per tenere queste attività vicine. La quantità di funzioni, però, può rendere meno immediato capire dove intervenire se un’operazione non va come previsto.
Prima di usarla ogni giorno: cosa aspettarsi
La imposterei con un obiettivo pratico, non con l’idea di trasferire subito tutta la gestione finanziaria in un solo posto. Per esempio, se voglio controllare alcune spese dal telefono, comincerei imparando a ritrovare le attività e a distinguere le varie sezioni. Solo dopo valuterei se mi è utile esplorare gli strumenti di risparmio o investimento. Questo ordine riduce la confusione e permette di capire se l’app si adatta davvero alle mie abitudini.
È una scelta sensata soprattutto per chi usa spesso lo smartphone per seguire il denaro e preferisce avere più funzioni raccolte nello stesso ambiente. Chi invece vuole soltanto consultare un saldo, o desidera un’app che svolga un compito solo e senza altre sezioni, potrebbe trovarla più articolata del necessario. In quel caso, un’app bancaria essenziale o un servizio specializzato può risultare più diretto, anche se offre un perimetro più ristretto.
Quando ci si blocca, conviene partire dal contesto
Con un’app finanziaria, un intoppo non dovrebbe spingere a ripetere subito un’operazione. Io partirei dalla schermata e dallo stato che mostra: un pagamento appena avviato, una modifica alle impostazioni e un accesso non riuscito sono situazioni diverse. Prima di riprovare, controllerei se l’operazione compare già nella cronologia o se l’app mostra un messaggio che ne chiarisce lo stato. È un’abitudine semplice, ma riduce il rischio di creare confusione con tentativi duplicati.
Se l’app si apre ma una sezione non si carica, distinguerei il problema dall’accesso all’account. Se invece non riesco proprio a entrare, non passerei subito a modificare varie impostazioni: verificherei con calma i dati digitati e ripeterei il passaggio una sola volta, facendo attenzione a eventuali istruzioni a schermo. In un’app che raccoglie attività finanziarie, è meglio procedere per esclusione che toccare impostazioni diverse senza sapere quale abbia causato il blocco.
Un altro punto in cui ci si può perdere è la navigazione. Revolut non è pensata soltanto per consultare un saldo: accosta attività quotidiane a strumenti finanziari che non tutti useranno con la stessa frequenza. Se sto cercando un pagamento, mi concentro sulla relativa attività invece di esplorare nel frattempo le sezioni di risparmio o investimento. Questo approccio rende più facile capire se la funzione giusta è quella che sto usando e, se qualcosa non torna, descrivere con precisione il problema.
Un controllo iniziale senza fare cambiamenti inutili
Quando una schermata sembra ferma, controllerei innanzitutto che il telefono abbia una connessione stabile e che l’app sia aggiornata. La versione attuale è 10.150.2 e il requisito minimo indicato per il sistema operativo è la versione 9: sono riferimenti utili per capire se il dispositivo è molto indietro, non una garanzia che ogni inconveniente dipenda da lì. Eviterei di reinstallare l’app come prima mossa, soprattutto se non ho verificato di poter completare di nuovo l’accesso.
Se il problema riguarda un singolo passaggio, annotare cosa stavo facendo e quale messaggio è apparso è più utile che ricordare soltanto “non funziona”. Anche l’ora approssimativa e la schermata coinvolta aiutano a ricostruire l’accaduto. Non occorre raccogliere o condividere dati sensibili per fare questa verifica: basta conservare una descrizione chiara e usare i canali di assistenza all’interno dell’app, quando sono accessibili.
Preparare l’uso prima del primo pagamento
Prima di affidarle operazioni ricorrenti, io mi prenderei qualche minuto per orientarmi: capire dove si consulta l’attività, dove si trovano le impostazioni dell’account e quale percorso si usa per chiedere assistenza. Il consiglio è pratico, non burocratico. Se si aspetta di imparare tutto mentre si è di fretta alla cassa o davanti a una scadenza, anche una piccola incertezza può diventare stressante.
Revolut è sviluppata da Revolut Ltd e si presenta come un’app di finanza gratuita. Il fatto che sia gratuita non significa che ogni possibile operazione debba essere considerata priva di condizioni: prima di usare una funzione finanziaria, leggere le informazioni mostrate in quel percorso è un passaggio sensato. Io distinguerei sempre il costo di scaricare l’app dalle condizioni di un servizio specifico, senza dare per scontato che siano la stessa cosa.
Per un uso quotidiano, partirei da un compito alla volta: controllare un’attività, capire come si gestisce una spesa abituale oppure esplorare con calma gli strumenti che interessano. È un modo efficace per non confondere una funzione che non ho ancora imparato con un errore tecnico. Per esempio, se sto provando a organizzare una spesa condivisa, prima chiarirei come viene registrata ogni operazione e soltanto dopo deciderei se il flusso è più comodo del mio metodo abituale.
La valutazione media è di 4,8, con circa 4,1 milioni di valutazioni e 49 mila recensioni: numeri che mostrano una diffusione notevole, ma non dicono se l’app sarà adatta al mio modo di gestire il denaro. Anche gli oltre 50 milioni di installazioni indicano che molte persone la provano, non che ogni funzione sia ugualmente semplice per tutti. Per me questi elementi sono un contesto, non un motivo sufficiente per affidarle automaticamente ogni attività finanziaria.
Come riprendere un flusso interrotto
Immagino una situazione comune: sto verificando una spesa mentre sono fuori casa, la connessione diventa instabile e non capisco se la schermata abbia registrato il passaggio. In quel caso non ripeterei subito l’azione. Tornerei alla vista dell’attività, controllerei se compare un aggiornamento e attenderei che il telefono torni online. Se lo stato resta ambiguo, raccoglierei i dettagli e chiederei assistenza anziché fare più tentativi ravvicinati.
La stessa prudenza vale quando si cambia idea a metà di una procedura. Tornare indietro può lasciare dubbi su ciò che è stato salvato; perciò, dopo aver ripreso l’accesso, ricontrollerei il risultato nella schermata pertinente prima di ricominciare. Il principio utile è verificare lo stato prima di ripetere un’operazione: evita di trattare ogni caricamento lento come un fallimento e permette di spiegare meglio il problema se persiste.
Se invece l’app risponde ma non trovo il percorso giusto, tornerei al punto di partenza e cercherei la funzione in base all’obiettivo, non al nome che mi aspetto di vedere. Un servizio che combina pagamenti, risparmio e investimenti può organizzare le sezioni in modo diverso da un’app dedicata a una sola attività. Non è necessariamente un malfunzionamento: a volte serve familiarizzare con la struttura prima di usarla con sicurezza.
Capire se dipende dal telefono, dalla rete o dal servizio
Non attribuirei automaticamente a Revolut un problema che compare anche in altre app. Se il telefono perde la connessione in generale, se il dispositivo è lento o se un aggiornamento è rimasto in sospeso, questi sono indizi da controllare prima di concludere che sia l’app la causa. Proverei a ripristinare una connessione affidabile e a riaprire la schermata una volta, senza cancellare dati o cambiare impostazioni alla cieca.
Al contrario, se il resto del telefono funziona ma un preciso passaggio continua a interrompersi, è ragionevole concentrarsi su quel flusso e chiedere aiuto. Descriverei cosa stavo cercando di fare, cosa è apparso e se l’operazione risulta già nell’attività. Eviterei di inviare credenziali o codici a chiunque prometta una soluzione: per un account finanziario, la prudenza nel comunicare informazioni personali è parte dell’uso corretto, non un dettaglio secondario.
In generale, prima di reinstallare o disconnettermi, mi assicurerei di conoscere i passaggi necessari per rientrare. Una reinstallazione può sembrare una scorciatoia, ma è poco utile se poi non si riesce a completare l’accesso. Se il problema non è urgente, meglio fare una verifica per volta; se riguarda un’operazione importante, meglio non affidarsi a tentativi ripetuti e chiarire prima quale sia il suo stato.
Per chi ha senso rispetto alle alternative
Rispetto a una banca tradizionale, Revolut ha senso per chi preferisce gestire più attività dallo smartphone e vuole tenere pagamenti, risparmio e investimenti nello stesso ambiente. Rispetto a un’app specializzata solo nei pagamenti, offre un perimetro più ampio, ma proprio questa ampiezza può risultare eccessiva a chi cerca un’interfaccia con un’unica funzione. Non la sceglierei soltanto perché è popolare: la sceglierei se la combinazione dei suoi strumenti corrisponde davvero alle abitudini che voglio semplificare.
È adatta a chi è disposto a esplorare le schermate e a leggere con attenzione i dettagli prima di iniziare un’operazione meno familiare. La vedo meno convincente per chi preferisce gestire ogni prodotto con un fornitore diverso, per chi desidera soltanto controllare un conto senza altre funzioni oppure per chi non si sente a proprio agio a risolvere piccoli dubbi tramite lo smartphone. In quei casi, un’app bancaria più essenziale o un servizio dedicato può essere più facile da capire.
La classificazione PEGI 3 la rende adatta a un pubblico generale sul piano dei contenuti, ma non cambia il fatto che si tratti di un’app finanziaria: le decisioni su pagamenti, risparmio e investimenti richiedono attenzione. Io non confonderei una classificazione d’età con un invito a usare strumenti finanziari senza comprenderli. Per chi investe, soprattutto, la scelta di uno strumento non sostituisce la valutazione personale del rischio e delle condizioni presentate nel servizio.
Il mio giudizio dopo averne valutato l’uso pratico
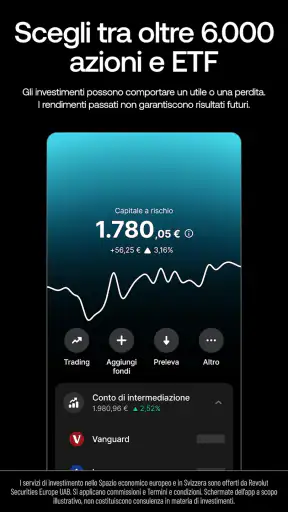
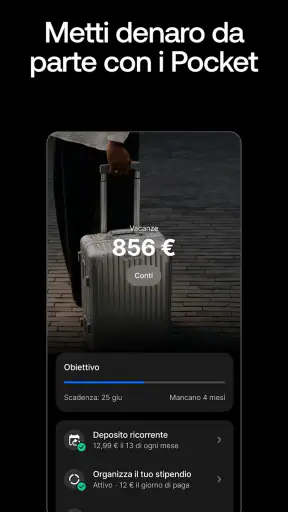
La forza di Revolut è riunire in un’unica app attività che spesso richiedono passaggi separati. Il vantaggio è concreto quando controllo spesso il denaro dal telefono e apprezzo avere a portata di mano strumenti diversi; la contropartita è che bisogna orientarsi e non dare per scontato che un percorso sia immediato al primo tentativo. Per me la curva iniziale è accettabile se si parte con calma, si impara dove consultare le operazioni e si evita di esplorare funzioni finanziarie di fretta.
È disponibile gratuitamente, è stata pubblicata il 1 giugno 2015 e continua a essere aggiornata; questi dettagli aiutano a inquadrare un servizio ormai consolidato, ma non sostituiscono la verifica delle condizioni delle funzioni che si intendono usare. Il mio consiglio è provarla con un’esigenza concreta e semplice, poi decidere se la varietà degli strumenti rende davvero più ordinaria la gestione del denaro. Se preferisci un’esperienza essenziale e non vuoi imparare una struttura più articolata, sceglierei un’alternativa più focalizzata.
In breve, la consiglierei a chi vuole un’app finanziaria versatile e ha la pazienza di capire i suoi flussi prima di affidarle operazioni importanti. Non la considererei invece una soluzione universale: la comodità dipende da quanto si usano davvero le sue diverse funzioni e da quanto si è a proprio agio con la gestione digitale. Se la installi, il miglior primo passo è esplorare senza fretta, verificare ogni operazione prima di ripeterla e ricorrere all’assistenza quando lo stato resta poco chiaro.
Un esempio concreto: dalla spesa alla verifica
Una giornata normale chiarisce meglio a chi può servire. Immagino di pagare una spesa mentre sono in giro e di voler controllare in seguito che l’attività sia comparsa correttamente. Aprirei l’app quando ho una connessione stabile, cercherei l’operazione nella sezione pertinente e mi fermerei lì, senza passare subito a strumenti che non mi servono in quel momento. Se sto anche tenendo d’occhio un obiettivo di risparmio, lo valuterei separatamente: mescolare la verifica di un pagamento con una decisione finanziaria più ampia rende più facile fare confusione.
Questo è uno dei compromessi dell’approccio “tutto in un’app”: riduce il numero di strumenti da consultare, ma richiede disciplina nel distinguere le attività. Un’abitudine utile è decidere prima cosa voglio fare, completare quel percorso e poi controllarne l’esito. Per una persona che gestisce più spese dal telefono può essere un flusso comodo; per chi preferisce separare nettamente pagamenti, risparmio e investimenti, la concentrazione delle funzioni potrebbe non essere un vantaggio.
Piccole accortezze che evitano dubbi dopo
Quando provo una funzione che non conosco, mi fermo a leggere le schermate prima di confermare e non interpreto un pulsante o un’etichetta in base a ciò che mi aspetto da un’altra app. Le interfacce finanziarie possono usare percorsi diversi, e un passaggio avviato senza averne capito lo scopo può lasciare più domande che risposte. Se il testo non mi è chiaro, preferisco uscire dalla procedura e riprenderla con calma, anziché procedere per tentativi.
Mi aiuterei anche separando i problemi di accesso dai dubbi sull’uso. Se non riesco a entrare, verifico i dati e le indicazioni mostrate; se sono dentro ma non capisco dove trovare una funzione, torno alla navigazione e cerco in base al risultato che voglio ottenere. Se un’operazione è già visibile, non la avvio una seconda volta solo perché la schermata precedente era lenta. Sono verifiche semplici, ma rendono la descrizione al supporto più precisa e limitano gli interventi inutili.
Infine, non userei la popolarità come scorciatoia per decidere quanto affidarmi a una funzione. Le valutazioni e la diffusione possono aiutare a capire che molte persone conoscono il servizio, ma la scelta di usare un’opzione finanziaria deve dipendere da ciò che ho compreso del suo funzionamento e dalle condizioni presentate nell’app. In particolare, terrei separata la comodità di consultare strumenti diversi dalla decisione di investire: sono esigenze collegate nell’interfaccia, non necessariamente nella mia strategia personale.
La mia conclusione resta pratica: Revolut può essere una buona compagna digitale per chi vuole seguire più aspetti del denaro dallo smartphone, ma non elimina la necessità di controllare cosa si sta facendo. La userei con maggiore fiducia dopo aver imparato i percorsi essenziali e aver provato le attività meno impegnative con calma. Se cerchi un’app molto semplice, se preferisci interlocutori e strumenti separati o se non vuoi gestire dubbi tramite il telefono, una soluzione più focalizzata potrebbe lasciarti più tranquillo.
Domande frequenti su Revolut — Più che una banca
Che cos’è Revolut e quali servizi offre?
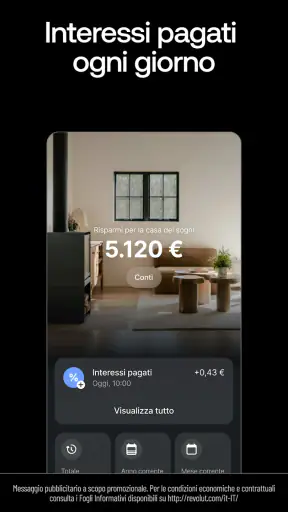
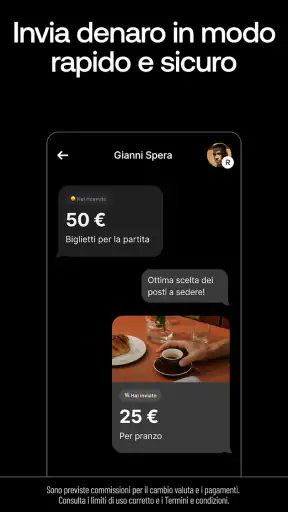
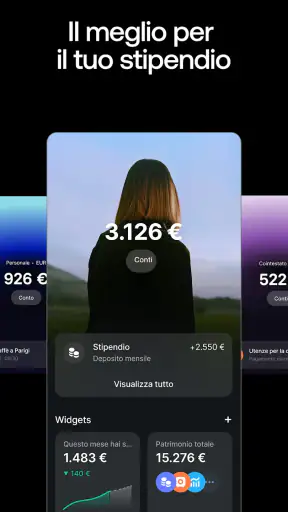
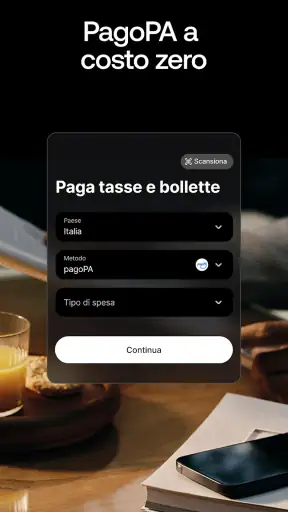
Revolut è un’app finanziaria che consente di gestire denaro e pagamenti dal telefono. A seconda del Paese e del piano scelto, può offrire un conto con coordinate bancarie, carte fisiche o virtuali, trasferimenti di denaro e strumenti per monitorare le spese. Nell’app possono essere disponibili anche servizi aggiuntivi, come cambio valuta, risparmi o investimenti; condizioni, funzioni e commissioni variano, quindi è utile consultare i dettagli aggiornati prima di usarli.
Revolut è gratuita o prevede costi e commissioni?
È possibile iniziare con un piano senza canone mensile, ma questo non significa che ogni operazione sia sempre gratuita. Alcuni servizi, prelievi, cambi valuta, trasferimenti o attività legate agli investimenti possono avere limiti, commissioni o condizioni specifiche. Revolut propone anche piani a pagamento con vantaggi diversi. Prima di scegliere, confronta le tariffe nell’app e verifica i limiti applicabili al tuo Paese e al tipo di operazione che intendi effettuare.
Come si apre un conto Revolut e quali requisiti sono necessari?
La registrazione si svolge tramite l’app: in genere è necessario fornire un numero di telefono, inserire i dati personali e verificare la propria identità con un documento valido e, talvolta, un controllo fotografico. I requisiti precisi dipendono dal Paese di residenza e dall’età. La verifica può richiedere un po’ di tempo e l’accesso ad alcune funzioni potrebbe restare limitato finché non è completata. Controlla i requisiti ufficiali prima di iniziare la procedura.
Posso usare Revolut all’estero e pagare in altre valute?
L’app è pensata anche per chi viaggia e permette di effettuare pagamenti con carta e gestire valute supportate, ma il costo effettivo può dipendere dal piano, dall’importo, dall’orario e dalle condizioni di cambio applicabili. Anche gli sportelli automatici possono imporre commissioni proprie, indipendenti da Revolut. Prima di partire, verifica i limiti per i pagamenti e i prelievi e, quando un terminale propone una conversione, confronta attentamente le opzioni mostrate prima di confermare.
Revolut è sicura e cosa posso fare se perdo la carta o noto un’operazione sospetta?
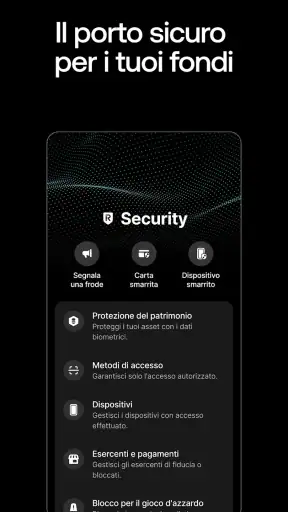
L’app mette a disposizione controlli di sicurezza, come l’accesso protetto e la possibilità di gestire le carte direttamente dal telefono; le opzioni disponibili possono variare in base al dispositivo e al Paese. Se perdi una carta o noti un pagamento che non riconosci, puoi intervenire dall’app, per esempio bloccando la carta e contattando l’assistenza, seguendo le istruzioni indicate. Usa una password robusta, proteggi il telefono e verifica con attenzione notifiche e movimenti del conto.
I punti di forza di Revolut — Più che una banca
Aspetti da tenere a mente su Revolut — Più che una banca
Scarica Revolut — Più che una banca in un’altra lingua